
一个 AI 试点完成后,能自动生成结果,也有人愿意使用,是否就应该追加预算?还需要回答两件事:现有收益花了多少代价才得到,扩大范围后还要补哪些投入。
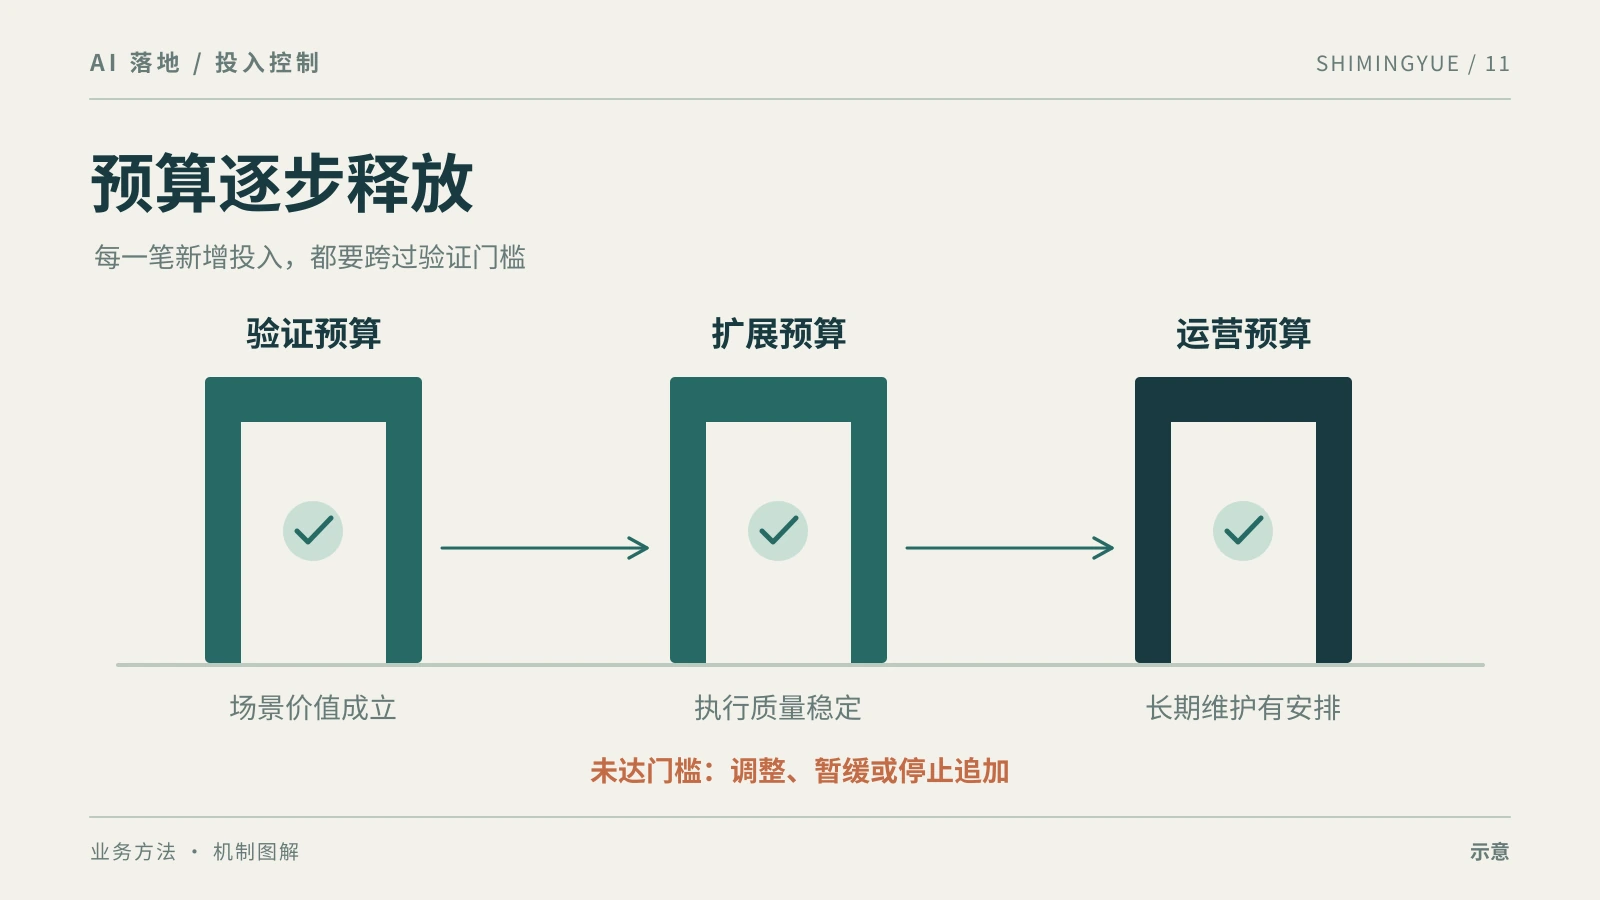
预算按时间平均发放,或者先定一个大额总盘子再逐项消化,都难以处理这些变化。更实用的做法是把投入拆成几个有明确目的的阶段,每次根据新证据决定是否继续。
先算完整成本
模型调用和软件采购只是容易看到的一部分。预算表还应包含资料整理、数据接入、开发测试、人工审核、培训、异常处理和持续维护。
可以按两种方式同时记录:一类是已支付或预计支付的现金费用;另一类是内部人员投入。人员时间即使没有增加现金支出,也会占用原本可以用于其他工作的资源。
成本还要区分一次性与持续性。首次整理知识库是建设投入,后续政策更新、纠错和重新测试是运营投入。试点阶段由几个人临时承担的工作,扩展时未必仍能靠兼职完成。
预算之外,单独列出难以可靠折算金额的风险和限制,例如关键资料不能外发、某类业务动作必须人工批准。不能给这类约束随意标一个“风险成本”,然后用预期收益将其抵消。
第一阶段:用有限投入验证关键假设
验证阶段要回答:任务是否真实存在,AI 能否达到最低质量,进入实际流程后有没有净改善。
把范围限定在一类用户、一种任务和必要的数据。可以先使用现成工具或轻量接入,但不能省掉影响判断的环节。如果没有计算人工审核,所谓效率收益就还没有验证完整。
阶段开始前写明:
- 本轮验证哪些假设,哪些问题暂不研究
- 交付什么证据,包括质量、总耗时、异常和使用情况
- 允许投入的费用与人力上限
- 什么情况进入下一阶段,什么情况需要停止
上限应足以完成有意义的测试,也要能限制无休止的优化。若现有预算只能做展示,结论应止于“能力可以演示”,不能据此承诺经营收益。
验证预算占总投入多少,没有通用比例。资料质量、接入难度和风险控制要求不同,合理的起步投入也会不同。
第二阶段:验证换人、换量后是否仍有效
首轮结果稳定后,再增加用户或任务量,检查之前成立的条件能否保留。每次只扩大有限范围,便于定位效果变化的原因。
这一阶段常需要补充的工作包括权限管理、培训、监控、支持和故障恢复。把这些费用计入后,再看单位任务成本。不要用试点时几位熟练员工的表现,直接乘以全公司的任务量。
重点观察:新增用户是否愿意持续使用,人工审核是否增加,任务复杂度是否改变,以及支持团队能否承受实际工作量。
如果每新增一个部门都要重新整理资料、改流程、开发接口,先估算各部门的增量投入。共用同一个模型,并不自动意味着能够低成本复制。
达到本轮预设条件,才继续扩大;缺口集中在可修复环节,则给出限定范围的修复预算,而不是默认批准原定的全部后续投入。
第三阶段:为长期运行安排资源
当使用需求和复制条件得到验证后,再考虑公共组件、统一管理或平台建设。每一项公共能力应对应已经出现的重复需求,例如多个团队都需要相同的身份管理、知识发布流程或审计记录。
长期预算至少包括维护责任、服务支持、知识更新、版本测试与退出成本。还要知道停用某项服务时,数据能否导出、业务怎样继续、哪些投入需要重新做。
统一平台可能降低重复建设,也可能带来额外维护。是否建设,取决于共用需求和完整成本,不能因为项目进入第三阶段就自动安排一套大平台。
收益核算中,最容易混淆的是工时
假设一种任务原来每次需要半小时,试点后加上审核只需二十分钟。这是一个用于说明的情境,不代表实际项目成效。
少用的十分钟首先是可用时间。只有它能够减少加班、外包或新增岗位需求时,才可能形成可识别的现金节省;如果被用于其他工作,则应记录额外完成了什么,避免直接声称工资成本下降。
同一项收益也不能重复计算。释放的工时若已经计入节省成本,又将这些工时带来的全部产出计作新增收益,就需要检查是否算了两遍。
对确实可以折算金额的部分,可以使用同一时间范围内的简单口径:
简单投入回报率 =(可确认的项目收益 − 项目完整投入)÷ 项目完整投入。
使用这条公式时,可把可归因的新增业务贡献和原流程可避免的成本列入收益,把建设、运行、审核等项目成本统一列入投入。新增业务贡献需扣除相应的新增履约成本,不能直接用新增收入代替。每项成本只能扣一次;若已经算出扣除新流程成本后的净节省,就不能再重复扣除同一笔运行或审核费用。现金口径与包含内部工时的资源口径应分开列示,投入也必须与收益采用相同的范围和期间。
它只是辅助比较。长期项目还涉及收益发生时间和持续性,不能凭一个比例作出全部判断。难以确认的收益单列为假设,分别给出保守、基准和乐观情境,并说明哪些变化最影响结论。
追加预算时,看下一步的增量
继续投入的判断应围绕未来:再花这些资源,能够验证或获得什么,是否还有更合适的替代办法。前期已经花掉的费用需要复盘,但不能成为自动继续的理由。
阶段评审可以只看一张简表:已知事实、尚未成立的假设、本轮实际成本、下一轮成本、预期收益与主要风险。预算负责人据此决定继续、缩小、补测或停止,并记录原因。
尤其注意几种停止信号:核心质量始终不达标,人工修正抵消收益,目标用户没有持续需求,必要的数据权限无法获得,或发生不可接受的安全问题。严重风险应立即暂停受影响的能力,其他问题则按预先约定的观察期和门槛判断。
停止时也要收尾:取消不再需要的运行资源,保留可复用资料和测试结论,确定原业务由谁接回。这样,投入即使没有转为长期项目,也能留下清楚的判断依据。
好的预算安排,能让团队有资源验证,也能让企业在证据不足时保留选择。下一笔投入究竟要回答什么,应该比“还剩多少预算没花”更清楚。